デビットカードを、私はほとんど使っていません。普段の支払いはクレジットカードで済ませていて、デビットの出番はたまにある程度です。
それでも今回、旧住信SBIネット銀行の頃から持っていた「ミライノデビット」を、ドコモSMTBネット銀行の「デビットカード Point+」へ切り替えました。きっかけは、キャッシュカードが傷んできたので替えてもらおうとしたことです。どうせ新しくするなら、と切り替え先を見直した、という流れなんですね。
結論から書くと、年会費は変わらず、普段の使い方も変えなくていい。それなら還元率が高い方にしておこう、という判断でした。ただ、リアルカードの発行には1,100円かかっています。あまり使わないカードなので、還元率の差で元が取れるかは正直微妙なところです。
なので、カードを使い倒してポイントを最大化する話ではありません。ほとんど使わないカードを、どう選んでどう持っておくか、という話です。なお、この記事は新しいカードが届いて、ATMとデビット決済で一度ずつ使ってみた段階で書いています。ポイントはまだ付与されていないので、ポイントの付き方については公式情報を確認したところまでです。
ミライノデビットから、同じMastercardのPoint+へ切り替えた
旧カードはミライノデビット(Mastercard)です。ミライノデビットという名前は2022年3月30日に「デビットカード」へ変わっているのですが、旧デザインのカードは券面の有効期限まで使える仕様でした。それで私は、ずっとそのまま使っていたんです(出典: 旧デザインのデビットカードをご利用のお客さま|住信SBIネット銀行)。
切り替え先は「デビットカード Point+(Mastercard)」です。2025年7月に発行が始まった券種で、最初はスマホで使うスマホデビットだけでした(出典: 住信SBIネット銀行 プレスリリース)。リアルカード(デビット付キャッシュカード)を任意で発行できるようになったのは、2025年12月からです(出典: 住信SBIネット銀行のお知らせ)。
| 項目 | 旧:デビットカード(Mastercard) | 新:デビットカード Point+(Mastercard) |
|---|---|---|
| 年会費 | 永年無料 | 永年無料 |
| 基本還元率 | 0.8% | 1.25% |
| ランクによる上乗せ | 対象外 | あり(最大2.0%) |
| リアルカード | 任意発行 | 任意発行(発行手数料1,100円) |
出典: デビットカード Point+|ドコモSMTBネット銀行、出典: デビットカードのポイント|ドコモSMTBネット銀行、出典: 手数料のご案内
ブランドはどちらもMastercardなので、VisaからMastercardへ変えたような話ではありません。同じ銀行の同じブランドの中で、券種だけを替えた形です。
1.75%はランク次第の数字
タイトルに入れた1.75%は、固定の還元率ではありません。Point+の基本還元率は1.25%で、そこに銀行の優遇プログラム「スマートプログラム」のランク(スマプロランク)に応じた上乗せが加わる仕組みです。
| スマプロランク | 還元率 | 内訳 |
|---|---|---|
| プラチナ | 2.00% | 基本1.25% + 上乗せ0.75% |
| VIP | 1.75% | 基本1.25% + 上乗せ0.50% |
| ゴールド | 1.50% | 基本1.25% + 上乗せ0.25% |
| シルバー | 1.25% | 基本のみ |
| ベーシック | 1.25% | 基本のみ |
出典: デビットカード Point+|ドコモSMTBネット銀行
1.75%はVIPランクの数字で、私はこの条件で検討しました。ランクが変われば還元率も変わるので、そこは前提として読んでもらえればと思います。
私にとってデビットカードは、クレジットカードと振込のあいだを埋めるもの
普段の支払いは楽天カードで、ここを変えるつもりはありません。デビットカードを使うのは、クレジットカードで払えない高額の支払いがあるときくらいです。それも頻繁にあるわけではないんですよね。
デビットカードも使えないときは、銀行振込にしています。以前、車を一括で買ったときも、最終的には振込で払いました。振込はスマホで済むので、特に不便を感じたことはありません。
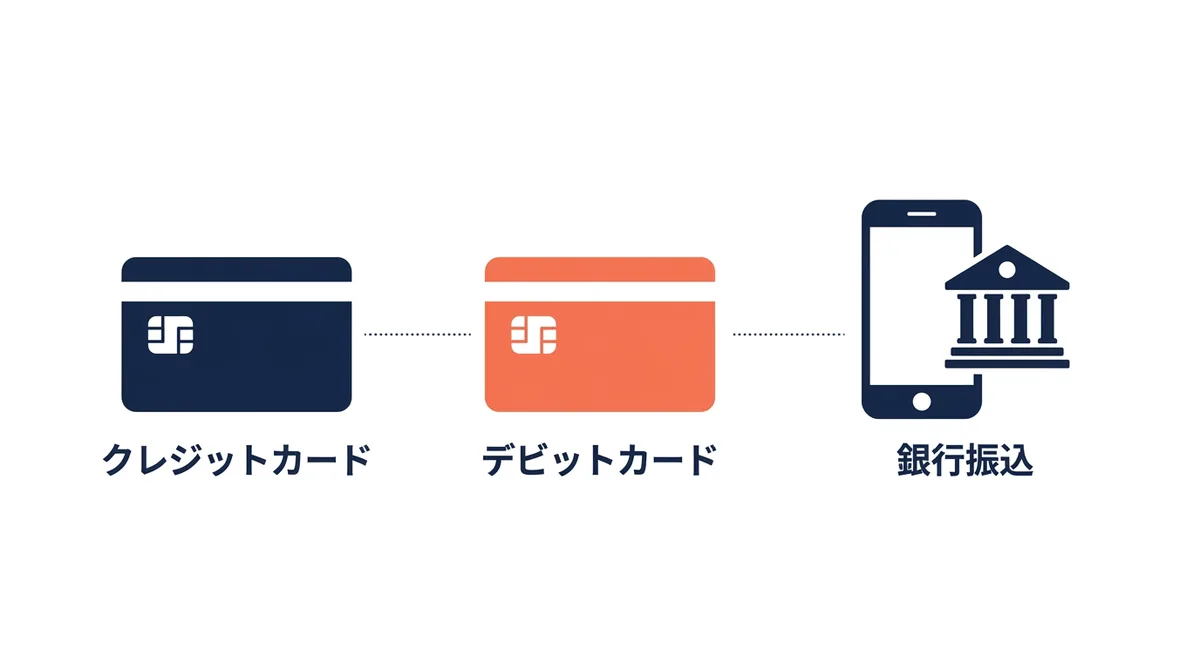
つまり私にとってデビットカードは、クレジットカードと銀行振込のあいだを埋める補助的な手段なんだと思います。主役ではなく、たまに出番がある、という位置づけです。
きっかけは還元率ではなく、キャッシュカードの傷みだった
正直、最初から還元率を比べていたわけではありません。きっかけは、キャッシュカードがだいぶ傷んできたことでした。替えてもらおうと手続きを見ているうちに、Point+への切り替えも選べることに気づいた、という流れです。
物理カードは手元に欲しい。どうせ新しくするなら、還元率が高い方がいいよね。判断としては、それくらいの感じでした。条件を並べてみると、次のとおりです。
- 年会費が変わらない:どちらも永年無料
- 還元率は上がる:0.8%から、私の条件では1.75%へ
- 使い方を変えなくていい:同じ銀行の同じブランドのまま、カードが替わるだけ
キャッシュバックを受け取るのに自分で手続きが要るような仕組みは、正直なところ面倒だと感じてしまいます。たまにしか使わないカードで、そのたびに何かを申請するのは、私には続かない気がするんですよね。
その点、Point+のポイントは利用額に応じて自動で付きます。これは旧カードも同じなので、Point+だけの利点というわけではありません。それでも、何も新しく覚えずに還元率だけが上がる。たまにしか使わないカードには、それくらいがちょうどいいと思っています。
発行手数料の1,100円は、還元率を上げるために払った分
正確に書いておくと、費用がまったくかからなかったわけではありません。リアルカードの発行手数料1,100円は、申し込みのときに普通に口座から引き落とされました。
手数料表を見ると、破損・汚損による再発行は0円で、Point+へのグレード切替は1,100円です(出典: 手数料のご案内)。つまり、同じカードのまま替えてもらうだけなら、無料で済んだ可能性があります。そう考えると、この1,100円は還元率を上げるために払った分、ということになりますね。
還元率の差は0.8%から1.75%で、0.95%分です。この差だけで1,100円を取り戻すには、ざっと11万6千円ほど使う必要があります。たまにしか使わない私の場合、元が取れるまでにはそれなりに時間がかかりそうです。それでも、年会費のように毎年かかる費用ではなく1回きりの出費なので、ここは割り切りました。
申し込みの前後で引っかかったこと
ここからは、申し込みの前後で実際に気になった点を、調べたことと合わせて書いておきます。
旧カードのデビット機能は、切り替えと同時に止まる
まず気になったのは、申し込んだ瞬間に旧カードが使えなくなるのか、という点でした。公式の説明では、旧カードのデビット機能は切り替えと同時に使えなくなります。一方で、キャッシュカード機能が止まる日は手続きの内容によって異なる、とされています(出典: デビットカード Point+|ドコモSMTBネット銀行)。
実際もその通りでした。旧カードのデビット機能は切り替えの手続きが終わった時点で止まりましたが、キャッシュカードとしてはそのまま使えたんです。新しいカードをATMで使うとそちらに切り替わる、というのが私の理解です。
新しいカードは簡易書留で届きます。私は不在で一度持ち戻りになり、再配達で受け取りました。そのあいだ、旧カードではデビット決済ができません。Point+はもともとスマホデビットとして始まった券種で、Apple Pay と Google Pay にも対応しています(出典: 住信SBIネット銀行 プレスリリース)。カードが届く前にデビット決済が必要になったら、スマホデビットで払う形になります。
また、券種を切り替えるとデビットカード番号が変わります。公共料金やネットショップに旧カードの番号を登録している場合は、自分で変更手続きをする必要があるので、ここは注意したいところです。
デビットの暗証番号は、キャッシュカードの暗証番号とは別にある
次に迷ったのが暗証番号です。デビットで使う暗証番号と、ATMで使うキャッシュカードの暗証番号は同じなのか。アプリで設定するATM用の暗証番号とは何が違うのか。新しいカードをまだ使っていなかったので、ちゃんと使えるのか少し不安でした。
調べてみると、デビット暗証番号は、キャッシュカード暗証番号とは別に、デビットカードの申し込み(再発行)時に登録する4桁の番号だと説明されていました(出典: デビットカード お客さまサポート|ドコモSMTBネット銀行)。
注意したいのは、リアルカードを持っている場合です。デビット暗証番号を変えたいときや忘れたときは、カードを再発行して設定し直す必要があり、再発行手数料が1,100円かかります(同ページ)。申し込みのときに登録した番号は、忘れないようにしておいた方がよさそうです。結果として、新しいカードはATMでもデビット決済でも問題なく使えました。
ポイントは月の合計で計算され、端数は最後に切り捨てられる
ポイントについては、「200円以上使わないと付かないのか」「少額の決済でも付くのか」が気になっていました。公式ページで確認できたのは、次の点です(出典: デビットカードのポイント|ドコモSMTBネット銀行)。
- 毎月1日から月末までに確定した決済ごとの利用金額に応じて、翌月中旬にポイントが付く
- 対象になるのは、後日加盟店から届く「売上確定データ」の金額
- 鉄道、公共料金、税金など一部の支払いは還元率0.30%
- 海外ATMでの引き出し、各種手数料、年会費はポイント対象外
上乗せ分は「限定ポイント」で付与され、上乗せポイントには月10,000ポイントの上限があります(出典: デビットカード Point+|ドコモSMTBネット銀行)。
気になっていた端数については、公式FAQに計算方法がありました。取引ごとのポイントを1か月分合計し、最後に小数点以下を切り捨てる方式です(出典: デビット払いで付与されるポイントの計算方法は?|ドコモSMTBネット銀行 FAQ)。たとえば還元率1.25%なら、100円の決済は1.25ポイント分になります。端数は決済ごとに捨てられるのではなく月の合計に回るので、少額の決済でも無駄にはなりにくい仕組みなんですね。ただし切り捨てなので、月の合計が1ポイントに届かなければ付与はありません。
基本ポイントと上乗せポイントは種類が違うので、それぞれがどう付くのかは、実際の付与結果で確かめるつもりです。
dアカウントは連携せず、スマプロポイントのままにした
2026年8月20日から、銀行口座とdアカウントの連携が始まりました。連携すると、デビットカードの利用などで貯まるポイントがdポイントになります(出典: Impress Watch)。私は今のところ連携していません。
公式の案内では、連携すると保有しているスマプロポイントはdポイントに交換され、スマプロポイントには戻せないとされています(出典: dアカウント連携|ドコモSMTBネット銀行)。また、dポイントは同行のデビットカードの支払いには充当できません(出典: DXマガジン)。
一方、スマプロポイントのままなら、通常ポイントはデビットカードの支払いに使えて、500ポイント以上なら100ポイント単位で現金にも交換できます。上乗せ分でもらえる限定ポイントの方は、デビットカードの支払いに使う形です(出典: ポイントについて|ドコモSMTBネット銀行)。私はdポイントを積極的に使っていないので、今のところ連携する理由が見当たらないんですよね。
なお、スイーツの名前が付いた支店の口座は、未連携だとポイントが「dポイント(未連携)」として貯まり、そのままでは使えません(出典: ドコモの銀行 お悩み解決FAQ)。私のように以前からある口座とは扱いが違うので、ご自身の支店を確認してみてください。
まとめ:たまにしか使わないカードは、使い方を変えずに条件の良い方へ
今回の判断を整理すると、こうなります。
- メインのクレジットカードは変えない
- デビットカードは高額の支払いなどに使う補助的な手段
- 年会費が変わらないなら、還元率の高い方を選ぶ(発行手数料は1回きりと割り切る)
- ポイントのために余計な手間はかけない(dアカウント連携もしない)
- 本当に高額な支払いなら、銀行振込でいい
ほとんど使わないカードなので、発行手数料の元が取れるかは分かりません。それでも、年会費がかからず、今までと同じ使い方で還元率が上がるなら、切り替えておいていいかなと思いました。ポイントが実際に付いたら、また追記します。
参考文献
- 出典: デビットカード Point+(Mastercard)|ドコモSMTBネット銀行
- 出典: デビットカードのポイント|ドコモSMTBネット銀行
- 出典: デビットカード お客さまサポート(暗証番号)|ドコモSMTBネット銀行
- 出典: 手数料のご案内その他(個人のお客さま)|ドコモSMTBネット銀行
- 出典: デビット払いで付与されるポイントの計算方法は?|ドコモSMTBネット銀行 FAQ
- 出典: ポイントについて(スマートプログラム)|ドコモSMTBネット銀行
- 出典: dアカウント連携|ドコモSMTBネット銀行
- 出典: ドコモの銀行 お悩み解決FAQ(dアカウント連携)
- 出典: 旧デザインのデビットカードをご利用のお客さま|住信SBIネット銀行
- 出典: 2025年7月にデビットカード新券種「デビットカード Point+(Mastercard)」をリリース|住信SBIネット銀行
- 出典: デビットカード Point+(Mastercard)のリアルカードの発行を開始|住信SBIネット銀行
- 出典: ドコモの銀行、dアカウント連携を開始|Impress Watch
- 出典: ドコモSMTBネット銀行が「dアカウント連携」を開始|DXマガジン
※ 記事内の条件は2026年11月時点で公式サイト等を確認したものです。最新情報は公式サイトをご確認ください。